한국 잠재성장률, 40년 만에 반등… 반도체와 AI가 만든 변화일까
수십 년간 내려가기만 하던 한국의 잠재성장률이 2026년 들어 방향을 틀었습니다. 반도체 업황이 살아나고 AI 투자가 늘면서 국내외 기관이 일제히 전망치를 높이고 있습니다. 다만 이 반등이 일시적인지, 아니면 새로운 성장 궤도의 출발점인지는 아직 판단하기 이릅니다. 이 글에서 핵심 수치와 변수를 정리했습니다.
잠재성장률이란? 한 줄 정리
잠재성장률은 물가를 자극하지 않으면서 한 나라가 중장기적으로 낼 수 있는 최대 성장 속도입니다. 경기 변동을 걷어낸 경제의 기초체력으로 이해하면 쉽습니다. 노동, 자본, 총요소생산성(TFP)이라는 세 요소로 결정됩니다.
한국의 잠재성장률은 1980년대 후반부터 40년 가까이 하락세였습니다. 2010년대 중반 2%대로 내려왔고, 2025년에는 1%대로 추정됩니다.
기관별 전망: 일제히 상향
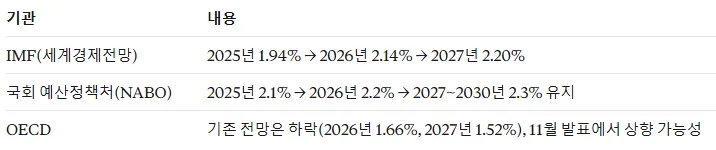
IMF 전망대로라면 1980년대 후반 이후 처음으로 2년 연속 상승하는 셈입니다. 예산정책처는 지난해 9월 1.8%로 제시했던 중기 전망을 0.5%p 끌어올렸습니다.
반등의 배경 ① 반도체 호황이 부른 설비투자
정부는 올해 성장률을 3%대 중반으로 봅니다. 2025년 1.1%에서 크게 오르는 수치입니다. 그 중심에 AI 수요로 살아난 반도체 업황이 있습니다.
설비투자는 1~8월 내내 증가했고, 6월 21.6%, 7월 24.6%, 8월 16.1%로 두 자릿수 증가율을 이어갔습니다. 경제부총리는 국정감사에서 설비투자가 늘어 자본 스톡이 쌓이는 것이 첫 효과이고, 이것이 어느 정도 축적되면 생산성 개선으로 이어질 것이라고 설명했습니다.
반등의 배경 ② 자본과 생산성의 기여도 상승
예산정책처 추정에서 요소별 기여도를 보면 방향이 뚜렷합니다.
노동: -0.13%p → -0.14%p (오히려 악화)
자본: 0.68%p → 0.70%p (상승)
기타 요소(생산성 등): 1.66%p → 1.77%p (상승)
2022~2025년 자본 기여도는 줄곧 하락했지만, 2026년부터 AI·반도체 인프라 설비투자와 지식재산생산물 투자가 늘며 흐름이 바뀐다는 분석입니다. 이번 전망부터 AI 도입률이 처음으로 모형에 반영된 점도 눈에 띕니다. 단기 성장률이 잠재성장률을 직접 바꾸지는 않지만, 중장기 성장 수준이 높아질 것으로 판단되면 추세치도 올라갈 수 있다는 것이 예산정책처의 설명입니다.
반등이 '반짝'에 그칠 수 있는 이유
낙관만 하기는 어렵습니다. 세 가지 위험이 남아 있습니다.
인구 구조: 생산가능인구가 이미 줄고 있어 노동 기여도는 마이너스입니다. 잠재성장률 하락의 가장 큰 원인이던 고령화에는 변화가 없습니다.
반도체 사이클: 호황이 계속되리라는 보장이 없고, 경기가 꺾이면 투자 증가세도 함께 약해질 수 있습니다.
청년 고용 부진: 9월 15~29세 취업자는 전년보다 14만 7천 명 줄어 47개월째 감소했고, 고용률은 44.0%로 1.1%p 내렸습니다. 노동시장에 새로 들어올 인력이 줄어드는 흐름은 성장 기반을 갉아먹습니다.
반등을 이어가려면: 전문가들이 꼽은 과제
자본: 일회성 투자가 아니라 꾸준히 이어질 수 있는 환경 조성, 해외 직접투자 유치 전략
생산성: 반도체뿐 아니라 산업 전반으로 AI 활용을 확산해 실제 생산성 성과로 연결
노동: 경력 단절 여성과 청년의 노동시장 진입을 돕는 정책
인구: 최근 소폭 오른 출산율의 상승세를 지속시킬 중장기 대책
자주 묻는 질문(FAQ)
Q. 잠재성장률이 오르면 일반 국민에게 어떤 영향이 있나요?
경제가 물가 부담 없이 더 빠르게 성장할 여력이 커졌다는 뜻이라, 장기적으로 일자리와 소득 개선의 토대가 됩니다. 다만 수치가 오른다고 곧바로 체감 경기가 좋아지는 것은 아닙니다.
Q. 잠재성장률과 실제 성장률은 어떻게 다른가요?
실제 성장률은 그해 경기 상황을 반영한 결과이고, 잠재성장률은 경기 요인을 제거한 중장기 성장 능력입니다.
Q. 정부의 '3·4·5 비전' 목표는 달성 가능할까요?
정부는 잠재성장률 3%, 수출 4강, 국민소득 5만 달러를 목표로 제시했습니다. 현재 전망치는 2%대 초중반이어서 3%까지는 격차가 남아 있습니다.
마치며
이번 반등은 투자와 AI 도입이 만든 의미 있는 신호입니다. 하지만 인구 구조라는 하방 압력이 그대로여서, 반도체 이후의 성장 동력을 얼마나 넓힐 수 있느냐가 지속 여부를 가를 전망입니다.