미국 국채 10년물 금리 5% 하회, 지금 무슨 일이? 안전자산 쏠림 원인과 투자자 체크포인트
미국 10년물 국채금리, 한 달 만에 5% 아래로
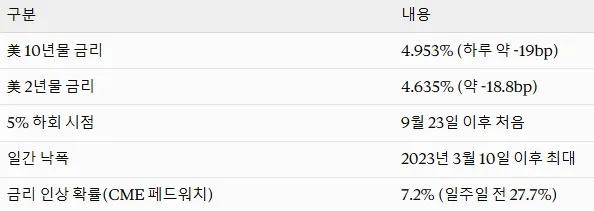
글로벌 채권시장의 기준점인 미국 10년물 국채금리가 현지시간 22일 4.953%로 마감하며 연 5% 선 아래로 내려왔습니다. 지난 9월 23일 이후 처음입니다. 하루 만에 약 19bp(0.19%포인트) 떨어졌는데, 이는 2023년 3월 10일 이후 3년 7개월 만에 가장 큰 일간 낙폭입니다. 불과 2주 전 5.4% 부근까지 올랐던 점을 감안하면 속도가 상당히 가파릅니다.
통화정책에 민감한 2년물 금리도 약 18.8bp 내려 4.635%를 기록했습니다. 참고로 채권은 가격과 금리가 반대로 움직이므로, 금리 하락은 곧 국채 가격 상승을 뜻합니다.
한눈에 보는 핵심 수치
금리가 내린 이유: 호재가 아니라 '공포'
주목할 점은 이번 하락이 시장 불안이 풀려서 나온 결과가 아니라는 것입니다. 오히려 불안이 커지면서 돈이 국채로 몰린 쪽에 가깝습니다.
1) AI 투자 부담과 빅테크 신용 불안
메타가 AI 투자를 크게 늘리면서 잉여현금흐름이 적자로 돌아섰고, 대규모 설비투자가 과연 수익으로 이어질지에 대한 의문이 번졌습니다. 이 여파로 기술주 전반이 약세를 보였고, 주식에서 빠진 자금이 상대적으로 안전한 미국 국채로 이동했습니다.
2) 유럽 재정 불안과 중동 리스크
프랑스의 재정 문제와 중동 긴장까지 겹치며 위험 회피 심리가 한층 강해졌습니다.
3) 유가 100달러 돌파에도 금리는 하락
이날 예멘 후티 반군이 사우디아라비아 주요 시설을 다시 공격했다는 소식에 브렌트유와 WTI가 모두 배럴당 100달러를 넘었습니다. 보통 유가가 오르면 물가 부담이 커져 금리도 오르는 경향이 있지만, 이번에는 안전자산 수요가 인플레이션 우려를 눌렀습니다.
4) 숏커버링이 낙폭을 키웠다
국채 선물 매도(숏) 포지션을 되사들이는 움직임도 하락 폭을 키운 요인으로 꼽힙니다. KB증권 임재균 연구원은 미국 재정 우려가 그대로인 상황에서 숏 청산이 겹쳐 금리가 과도하게 빠진 면이 있다고 진단했습니다. 즉, 이번 급락이 추세 전환이라고 단정하기에는 이르다는 뜻입니다.
서학개미도 미국 채권으로 이동
국내 투자자들도 발 빠르게 움직였습니다. 한국예탁결제원 자료에 따르면 이달 22일까지 미국 채권 순매수액은 약 13억 7,100만 달러로, 9월 한 달 전체(13억 6,300만 달러)를 이미 넘어섰습니다. 21일 기준 미국 채권 보관액은 169억 2,800만 달러로, 7월 말(135억 7,500만 달러)보다 24.7% 늘었습니다.
국내 상장 미국 국채 ETF 자금 유입 (최근 1개월)
ACE 미국30년국채액티브: 607억 원
ACE 미국10년국채액티브: 594억 원
KODEX 미국30년국채액티브(H): 161억 원
KODEX 미국10년국채선물: 120억 원
TIGER 미국채10년선물: 116억 원
장기채 ETF로 자금이 집중된 점이 눈에 띕니다. 다만 장기채는 금리 변동에 따른 가격 등락 폭이 크다는 점을 반드시 염두에 두셔야 합니다.
다음 분수령: 10월 27~28일 FOMC
시장의 시선은 이번 달 27~28일 열리는 FOMC(연방공개시장위원회) 로 향해 있습니다. 기준금리 동결 전망이 우세하고, 금리 인상 기대는 빠르게 식고 있습니다. CME 페드워치 기준 인상 확률은 일주일 새 27.7%에서 7.2%로 내려왔습니다.
미래에셋증권 서상영 상무는 안전자산 선호에서 비롯된 하락이라는 한계는 있지만, 높은 할인율과 자금 조달 비용이 AI 투자와 증시에 부담을 줬던 만큼 금리 안정은 향후 증시 반등의 중요한 조건이라고 평가했습니다.
투자자가 확인할 체크포인트
금리 하락의 성격: 경기·물가 안정에 따른 하락인지, 위험 회피에 따른 일시적 쏠림인지 구분해서 봐야 합니다.
재정 우려: 미국 재정 불확실성은 해소되지 않았습니다. 금리가 다시 반등할 여지가 남아 있습니다.
유가와 지정학: 유가 100달러대는 물가를 자극할 수 있는 변수입니다.
FOMC 발언 톤: 동결 여부뿐 아니라 향후 인상 가능성에 대한 언급 수위가 중요합니다.
환율과 듀레이션: 해외 채권·ETF는 환율 변동과 만기(듀레이션)에 따라 손익이 크게 달라집니다.
자주 묻는 질문(FAQ)
Q. 미국 국채금리가 내리면 채권 가격은 어떻게 되나요?
A. 금리와 채권 가격은 반대로 움직입니다. 금리가 내리면 기존에 발행된 채권의 가격은 오릅니다.
Q. 유가가 올랐는데 왜 금리는 내렸나요?
A. 통상 유가 상승은 금리 상승 요인이지만, 이날은 지정학적 불안으로 안전자산 수요가 훨씬 강하게 작용했습니다.
Q. 이번 금리 하락은 증시에 호재인가요?
A. 금리 안정은 주식시장의 부담을 덜어주는 요소입니다. 다만 이번 하락은 위험 회피에서 비롯된 만큼 한계가 있다는 시각도 함께 존재합니다.
Q. 지금 미국 국채 ETF에 들어가도 될까요?
A. 개인의 투자 기간, 위험 감내 수준, 환율 영향에 따라 달라집니다. 급락 직후라는 점과 숏커버링 영향을 고려해 분할 접근 등 신중한 판단이 필요합니다.
마무리
이번 5% 하회는 금리 안정이라기보다 공포가 만든 안전자산 이동의 성격이 짙습니다. 재정 우려, 고유가, AI 투자 부담이 모두 진행형인 만큼, 27~28일 FOMC 결과와 이후 금리 흐름을 함께 확인하며 대응하시길 권합니다.
본 글은 정보 제공을 목적으로 하며 특정 상품의 매수·매도를 권유하지 않습니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.