[경제 분석] AI 열풍 뒤에 숨은 '칩플레이션'… 전자업계 상반기 원가 부담 수조 원 폭증한 이유
전 세계적인 인공지능(AI) 투자 가속화가 부품 및 원자재 가격 급등을 유발하는 '칩플레이션(Chipflation)' 현상을 불러오고 있습니다. 지정학적 리스크까지 겹치며 국내 주요 전자·부품 대기업들의 상반기 원재료 매입 부담이 눈덩이처럼 불어났습니다.
글로벌 AI 열풍이 불러온 원가 폭탄
완제품을 생산하는 IT 기업들은 메모리 반도체를 비롯해 구리, 커버글라스 등 핵심 자재 가격 상승 타격을 직접적으로 받았습니다. 이로 인해 수익성이 눈에 띄게 악화되는 모습을 보이고 있습니다.
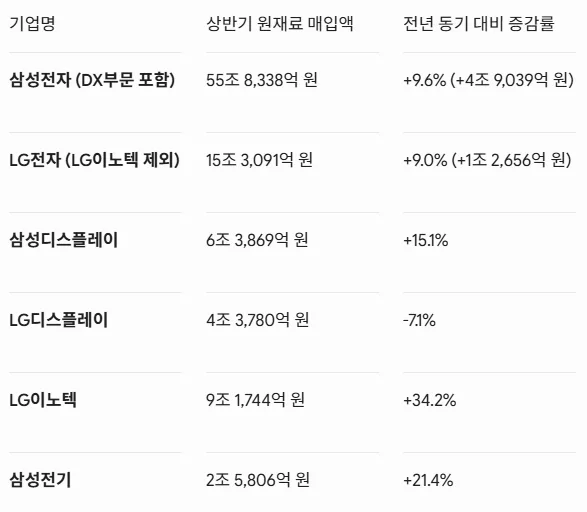
주요 전자·부품 기업 2026년 상반기 원재료 매입 현황
삼성전자 DX 부문 적자 전환과 부품업계의 명암
삼성전자의 완제품(세트) 사업을 담당하는 DX 부문은 모바일용 메모리 가격이 전년 평균 대비 3배 이상(211%) 급등하며 상반기에만 5조 원 넘는 비용을 메모리 구매에 지출했습니다. 그 결과 DX 부문은 올해 2분기 출범 이래 첫 영업손실(8,000억 원 적자)을 기록했습니다.
부품 및 디스플레이 업계도 원자재 가격 상승 여파를 크게 받았습니다. 삼성디스플레이, LG이노텍, 삼성전기 모두 원가 부담이 급증한 반면, LG디스플레이는 OLED 중심의 체질 개선과 효율화 노력을 통해 유일하게 원재료 비용을 7.1% 줄이는 데 성공했습니다.
하반기 전망: D램 고정가격 추가 상승과 지속되는 공급망 불안
전자업계의 원가 압박은 하반기에도 이어질 가능성이 큽니다.
PC용 D램 가격 상승: 시장조사업체 트렌드포스(TrendForce)는 3분기 PC용 D램 고정거래가격이 전 분기 대비 15~20% 상승할 것으로 전망했습니다. 반도체 제조사들이 서버용 메모리 생산에 집중하면서 PC/모바일용 공급이 줄어들었기 때문입니다.
지정학적 리스크 지속: 중동 정세 불안 장기화에 따른 물류비 상승과 공급망 불확실성 역시 가전·모바일 제조사의 수익성을 위협하는 요인입니다.
전자업계는 냉난방공조(HVAC) 등 B2B 사업 확대와 AI 프리미엄 가전 비중을 늘려 사업 체질을 개선하고 수익성을 방어하는 데 주력할 방침입니다.