엔화 반등에도 엔저가 끝나지 않는 이유: AI 수입 급증과 무역적자의 함정
AI 거품론이 불거지면서 달러·엔 환율이 모처럼 내려왔습니다. 하지만 일본 경제 매체의 분석을 보면 엔화 강세가 오래가기는 어려워 보입니다. 이번 엔저에는 AI 붐이라는 뜻밖의 변수까지 얽혀 있기 때문입니다. 이 글에서는 엔화 반등의 배경, 엔저가 이어지는 구조적 이유, 금리 변수까지 차례로 짚어봅니다.
한눈에 보는 핵심 요약
달러·엔은 9월 하순부터 158엔 안팎에 머물다 10월 23일 도쿄 시장에서 156엔대 초반까지 하락했습니다.
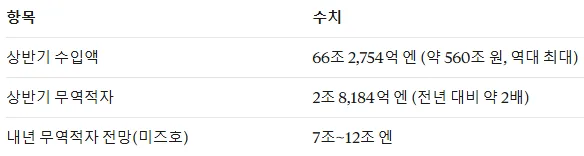
상반기(4~9월) 일본의 수입액은 66조 2,754억 엔으로 역대 최대입니다.
같은 기간 무역적자는 2조 8,184억 엔으로 1년 전의 거의 두 배입니다.
미즈호은행은 내년에도 7조~12조 엔 규모의 무역적자를 예상합니다.
미·일 금리가 함께 오르는 국면이라 금리차만으로는 엔저를 막기 어렵습니다.
1. 왜 엔화가 반등했나: AI 거품 우려가 달러를 흔들었다
최근 미국 기술주가 흔들리자 헤지펀드 등이 쌓아둔 대규모 달러 매수 포지션을 줄였고, 그 자금이 엔화를 되사는 데 쓰였습니다. 미국 빅테크 중심의 AI 낙관론이 흔들리면 달러 자산에 대한 신뢰도 함께 약해지기 때문입니다. 그 결과 환율은 한 달 가까이 이어진 158엔 안팎 구간에서 내려왔습니다.
다만 반등의 힘은 강하지 않습니다. 7월 말 미·일 공동 외환시장 개입이나 9월 초 베선트 미 재무장관의 구두 개입 때는 엔화가 단번에 5엔 넘게 뛰었지만, 이번에는 그런 급등이 나오지 않았습니다.
2. 엔저를 떠받치는 진짜 이유: 실수요 엔화 매도
핵심은 투자 심리가 아니라 실수요 수급입니다. 일본 기업은 수입 대금을 치르기 위해 엔화를 팔고 달러를 사야 합니다. 이 수요는 시장 분위기와 상관없이 꾸준히 발생하므로, 투자 자금이 엔화를 사더라도 힘을 상쇄합니다. 닛케이는 이런 수급 구조가 바뀌지 않는 한 심리가 안정되면 엔저 기조로 돌아갈 가능성이 높다고 진단했습니다.
3. 유가와 AI 반도체, 두 가지 수입 압력
중동 불안과 고유가
중동 정세 불안으로 WTI 근월물은 배럴당 100달러 안팎에서 움직이고 있습니다. 에너지 수입 비중이 큰 일본에는 달러 결제 수요가 늘어나는 요인입니다. 노무라종합연구소의 한 이코노미스트는 유가발 무역적자 흐름이 올해 말까지 이어질 것으로 봤습니다.
AI 특수가 수입을 키운다
AI 붐은 일본 수출에만 도움이 되는 것이 아니라 수입도 늘립니다. 반도체 등 전자부품 수입이 급증하면서 상반기 수입액이 사상 최대를 기록했습니다. 우에다 가즈오 일본은행 총재도 G20 회의 후 엔저와 함께 중동 정세, AI 관련 동향을 주시하고 있다고 밝혔습니다. 두 요인 모두 물가와 엔저에 영향을 주기 때문입니다.
4. 금리로 막을 수 있을까: 미·일 동반 인상의 한계
환율을 움직이는 두 축은 수급과 금리차입니다. 수급 압력이 그대로라면 일본은행이 더 적극적으로 금리를 올려야 하지만 현실은 간단하지 않습니다.
일본은행은 6월과 9월에 금리를 올렸습니다.
미국 연준도 9월에 금리를 올려 금리차 축소 효과가 제한적이었습니다.
시장에서는 10월 동결, 12월 인상 관측이 우세합니다.
미국과 일본이 나란히 금리를 올리면 금리차는 크게 좁혀지지 않습니다. 닛케이도 이런 동반 인상으로는 엔저 억제 효과가 미미하다고 지적했습니다.
5. 앞으로 체크할 포인트
이달 말 미·일·유럽 통화정책회의: 금리 동결 여부와 향후 신호
WTI 유가 흐름: 100달러 안팎이 유지되는지 여부
무역수지 발표: 전자부품 수입 증가세 지속 여부
미국 기술주 동향: AI 거품론이 달러 매수 포지션에 미치는 영향
일본 당국의 개입 가능성: 추가 외환시장 개입이나 구두 개입
자주 묻는 질문(FAQ)
Q. AI 거품론이 커지면 엔화는 강해지나요?
단기적으로는 위험 회피로 달러 포지션이 줄면서 엔화가 오를 수 있습니다. 그러나 수입 대금 결제 같은 실수요 매도가 남아 있어 상승 폭과 지속성은 제한적입니다.
Q. 일본 무역적자가 환율에 왜 중요한가요?
수입이 수출보다 많으면 달러를 사야 하는 수요가 구조적으로 커져 엔화 약세 압력이 됩니다.
Q. 일본은행이 금리를 올리면 엔저가 해결되나요?
금리차가 좁혀지면 도움이 되지만, 미국도 금리를 올리고 있어 효과가 크지 않다는 평가입니다.
마치며
이번 엔화 반등은 구조적 변화가 아니라 시장 심리에 따른 일시적 흐름일 가능성이 큽니다. AI 호황이 수입 증가로 이어져 엔저를 키우는 모순적인 구조가 당분간 이어질 수 있습니다. 환율 관련 의사결정을 할 때는 심리 지표보다 무역수지, 유가, 금리 일정을 함께 확인하시길 권합니다.
※ 본 글은 정보 제공 목적이며 투자 권유가 아닙니다.