수요는 폭발하는데 주가는 왜 빠질까? 반도체와 코스피의 엇갈린 신호
한 줄 요약
AI 반도체 수요는 이번 실적 시즌에 다시 확인됐습니다. 그런데 시장은 "얼마나 팔리나"보다 "사는 쪽이 계속 돈을 낼 수 있나"를 묻기 시작했고, 그 결과가 10월 30일 코스피 급락입니다.
1. 10월 30일, 시장에서 벌어진 일
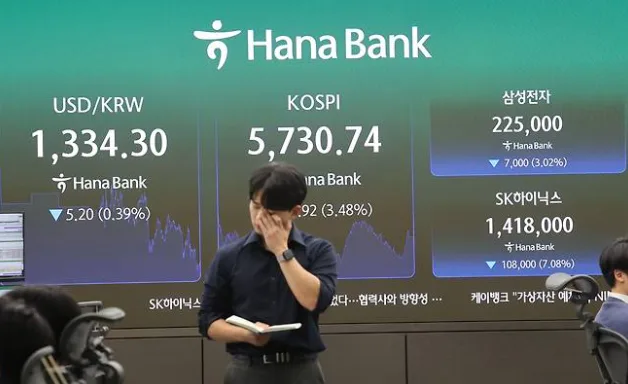
코스피는 3.48% 내린 5,730.74에 마감했고, 장중 저점은 5,599선까지 내려갔습니다.
외국인이 약 1조 6천억 원을 순매도했고, 기관과 개인이 일부를 받아냈습니다.
이번 주에만 사이드카가 세 번 발동됐습니다. 초반 이틀은 매수, 이날은 매도였습니다.
SK하이닉스는 7%대, 삼성전자는 3%대 하락했습니다.
실적 발표가 나쁘지 않았는데도 낙폭이 컸다는 점이 핵심입니다.
2. 수요 신호는 오히려 강했다
구매자 쪽(빅테크)
아마존: AWS 매출이 전년 대비 39% 늘었고, 올해 설비투자는 약 2,200억 달러, 내년은 더 늘릴 계획입니다.
마이크로소프트: 분기 투자가 예상보다 적었지만, 데이터센터 인도가 밀렸을 뿐 감액은 아니라고 설명했습니다. 지연분은 다음 기간에 반영됩니다.
알파벳: 3분기 설비투자가 514억 달러였고, 내년에는 더 커질 전망입니다.
공급자 쪽(메모리 업체)
SK하이닉스는 주요 고객 14곳과 장기공급계약을 맺었습니다. 2027~2028년 생산능력의 절반 이상이 이미 확보됐고, 2029년까지 D램·HBM이 사실상 완판 상태라고 밝혔습니다.
삼성전자는 내년 HBM 물량의 가격 협상을 끝냈고, 다년 계약 10건에 더해 10곳과 추가 협상 중이라고 했습니다.
수요 논리만 보면 주가가 오를 환경이었습니다.
3. 시장의 질문이 바뀌었다
이번 하락의 열쇠는 현금흐름입니다.
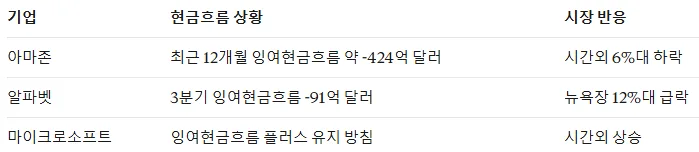
아마존은 영업이익이 크게 늘고 이익률이 역대 최고였는데도 하락했습니다. 시장이 이익이 아니라 현금이 남느냐를 보고 있다는 뜻입니다.
이 논리가 반도체로 번지는 경로는 단순합니다. 큰손의 현금이 줄면 결국 투자를 줄일 수밖에 없고, 그 투자 덕에 돈을 버는 반도체 기업이 가장 먼저 영향을 받는다는 것입니다. 지금의 매도는 실적 악화가 아니라 미래 수요 지속성에 대한 할인입니다.
4. 인텔이 던진 또 하나의 변수: 메모리 가격의 역설
인텔은 데이터센터·AI 부문 매출이 78% 늘었지만 PC 사업이 줄었고, 다음 분기 전망이 기대에 못 미쳐 시간외에서 20% 넘게 급락했습니다. 원인으로는 메모리 가격 상승에 따른 PC 수요 위축이 꼽힙니다.
단기: 메모리 가격 상승은 삼성전자·SK하이닉스에 분명한 호재입니다.
장기: 비싼 메모리가 소비자 기기 수요를 눌러 훗날 메모리 주문을 줄일 수 있습니다.
시장이 호재를 장기 악재로 읽기 시작했다는 점이 이번 장세의 특징입니다.
5. 반박 논리도 있다
SK하이닉스는 AI 투자 주체가 빅테크에서 일반 기업과 각국 정부(소버린 AI)로 넓어지고 있어, 한 곳이 속도를 조절해도 다른 수요가 메워준다고 설명합니다. 장기계약으로 물량과 가격을 미리 잠근 구조도 변동성을 줄이는 장치입니다. 다만 이는 회사 측 시각이라, 실제 계약 이행과 고객사의 자금 여력을 계속 확인해야 합니다.
6. 투자자가 체크할 포인트
빅테크 잉여현금흐름 추이: 적자 폭이 커지는지, 투자 대비 매출 전환이 따라오는지.
4분기 설비투자 가이던스: 알파벳이 내년 계획 세부 내용을 4분기 실적에서 공개합니다.
PC·스마트폰 등 소비자 수요: 메모리 가격 부담이 판매량에 미치는 영향.
외국인 수급: 큰 변동의 방향타 역할을 하고 있습니다.
변동성 관리: 한 주에 사이드카가 세 번 나온 장세에서는 분할 접근과 비중 조절이 중요합니다.
마무리
"없어서 못 판다"는 말과 "주가가 빠진다"는 현상은 모순이 아닙니다. 수요는 확인됐고, 시장은 이제 그 수요를 뒷받침할 돈이 어디서 나오는지를 가격에 반영하고 있습니다. 당분간은 반도체 업황 자체보다 빅테크의 현금 사정이 주가를 좌우할 가능성이 큽니다.
본 글은 정보 제공 목적이며 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.